Минфин РФ дал пояснения по налогообложению наружной рекламы
Декабрь 2007
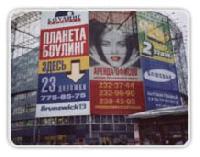
Минфин РФ сообщил о порядке учета для целей налогообложения прибыли расходов на наружную рекламу, передает портал Klerk.ru.
Как говорится в письме ведомства, если имущество относится к амортизируемому, то организация относит к расходам на рекламу амортизационные отчисления, начисленные в соответствии с действующим порядком. Если имущество к амортизируемому имуществу не относится, то учитывается в составе прочих расходов, связанных с производством и реализацией, в порядке, установленном налоговым кодексом.
8923
С другими интересными новостями из мира
Рекламы, PR и Маркетинга вы можете ознакомиться
на страницах журнала "Практика Рекламы"
Рекламы, PR и Маркетинга вы можете ознакомиться
на страницах журнала "Практика Рекламы"
Октябрь 2026
Насколько Meta не любит ByteDance?
136
Октябрь 2026
За что в Британии запретили рекламу пяти аптек?
196
Октябрь 2026
Что может ИИ-помощник от Rutube?
203
Октябрь 2026
Сколько букмекеры тратят на рекламу?
251
Октябрь 2026
Что такое «детектор текстовых водяных знаков»?
260
Читайте в рубрике "Обзор Рекламного рынка"
Октябрь 2026 - Обзор Рекламного рынкаСентябрь 2026 - Обзор Рекламного рынка
Август 2026 - Обзор Рекламного рынка
Июль 2026 - Обзор Рекламного рынка
Июнь 2026 - Обзор Рекламного рынка
Май 2026 - Обзор Рекламного рынка
Реклама на сайте: