Световые табло на киосках признаны наружной рекламой
Ноябрь 2005
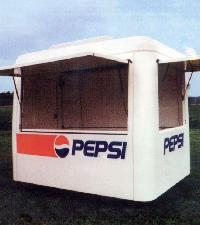
По мнению чиновников Минфина, услуги по размещению световых табло с изображением торговых марок фирм на киосках являются наружной рекламой. Следовательно, если в регионе с деятельности по размещению наружной рекламы необходимо уплачивать ЕНВД, то и со световых табло взимается данный налог.
Департамент налоговой и таможенно-тарифной политики Минфина РФ. Письмо от 8 сентября 2005 г. N 03-11-04/3/80.
Вопрос: "ООО оказывает услуги по размещению световых табло с изображением торговых марок крупных товаропроизводителей на киосках. Попадают ли под действие п. 7 ст. 346.26 гл. 26.3 "Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности" НК РФ услуги ООО по размещению световых табло?
Ответ: Департамент налоговой и таможенно-тарифной политики рассмотрел ваше письмо по вопросу применения главы 26.3 "Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности" Налогового кодекса Российской Федерации (далее - Кодекс) и сообщает следующее.
Из информации, изложенной в письме, следует, что ваша организация оказывает услуги по размещению световых табло с изображением торговых марок крупных товаропроизводителей на киосках. Положениями статьи 346.27 Кодекса определено, что к предпринимательской деятельности по распространению и (или) размещению наружной рекламы относится деятельность организаций или индивидуальных предпринимателей по доведению до потребителей рекламы, рекламной информации путем предоставления и (или) использования средств наружной рекламы (щитов, стендов, плакатов световых и электронных табло и иных стационарных технических средств), предназначенной для неопределенного круга лиц и рассчитанной на визуальное восприятие.
Таким образом, при условии принятия законодательными (представительными) органами субъектов Российской Федерации соответствующих законов, деятельность по распространению и (или) размещению наружной рекламы, в том числе с использованием световых табло, подпадает под действие системы налогообложения в виде единого налога на вмененный доход, установленной главой 26.3 Кодекса.
Рекламы, PR и Маркетинга вы можете ознакомиться
на страницах журнала "Практика Рекламы"
Октябрь 2026 - Социальные сетиСентябрь 2026 - Социальные сетиАвгуст 2026 - Социальные сети
- Насколько Meta не любит ByteDance? (85)
- Что может ИИ-помощник от Rutube? (144)
- Что WhatsApp вводит для контроля над аккаунтами подростков? (642)
Июль 2026 - Социальные сети
- Сможет ли «Телеграм» получить собственный домен? (1347)
- Какую рекламу размещают в мессенджере Max? (1087)
- Сколько денег потеряют соцсети из-за запрета смартфонов в школах США? (2705)
- Что нужно, чтобы на YouTube зарабатывать на коротких видеороликах? (2011)
- Как соцсеть Х намерена бороться с плагиатом инфлюенсеров? (1643)
- Кто возместит соцсети X падение рекламных доходов? (1636)
Июнь 2026 - Социальные сетиМай 2026 - Социальные сети
- Как соцсеть Yope сможет жить без рекламы? (1398)
- Какова эффективность рекламы в «Телеграм»? (1593)
- Как Rutube становится соцсетью для всей семьи? (1476)
- В чем обвиняют YouTube в Великобритании? (1478)
- Почему Instagram отказывается от сервиса Muse Image? (1541)
- Сколько пользователей у мессенджеров в России? (1980)
- Как TikTok договорится с депрессией? (2025)